¿Qué es el SCTR Pensión La Positiva?
Es la solución de La Positiva para el componente de pensión del SCTR, cubriendo a tus trabajadores ante invalidez o sobrevivencia derivada de un accidente de trabajo.
SCTR PENSIÓN LA POSITIVA
Contrata el SCTR Pensión con La Positiva y cumple con tu obligación legal con una aseguradora peruana de trayectoria.
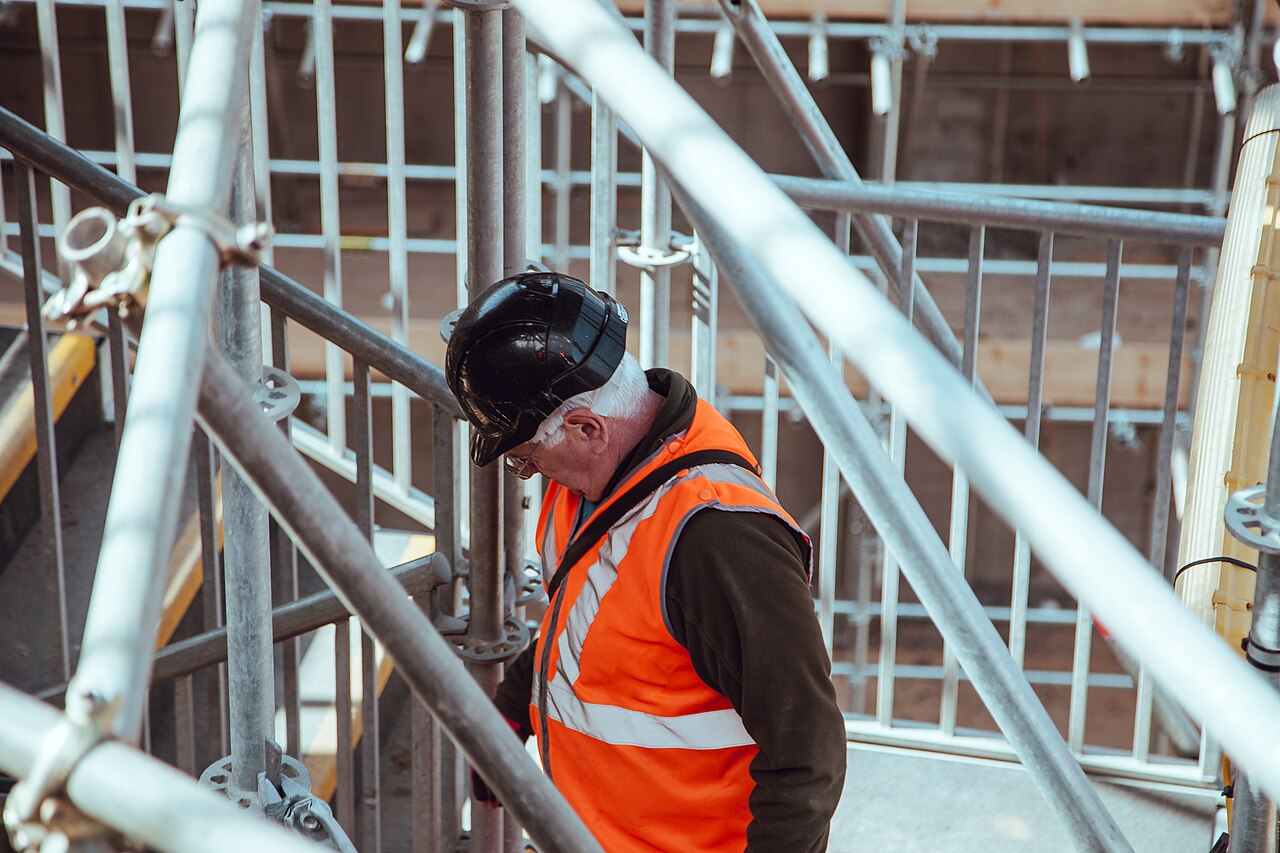
Es la solución de La Positiva para el componente de pensión del SCTR, cubriendo a tus trabajadores ante invalidez o sobrevivencia derivada de un accidente de trabajo.
Porque contar con una aseguradora con trayectoria en seguros laborales te da mayor tranquilidad frente a un evento que afecte a tu personal.
El componente de pensión del SCTR protege a tus trabajadores ante invalidez o sobrevivencia derivada de un accidente laboral. La Positiva aporta su experiencia consolidada en seguros laborales a esta obligación legal.
Recuerda que el SCTR Salud y el SCTR Pensión pueden contratarse con distintas entidades. Evaluar ambos componentes por separado te permite encontrar las mejores condiciones para cada uno.
Si tu empresa opera en un sector clasificado como de riesgo, verificar esta obligación a tiempo evita sanciones administrativas y protege a tus colaboradores ante un evento grave.
La Positiva trabaja directamente con el área de RR.HH. o el responsable de seguridad laboral de tu empresa para gestionar la póliza, actualizando periódicamente el listado de trabajadores cubiertos según los cambios en la planilla y las actividades de riesgo declaradas.
Mantener tu SCTR vigente y correctamente actualizado no solo protege a tus trabajadores, sino que te resguarda ante una eventual fiscalización de SUNAFIL, evitando sanciones administrativas que pueden ser significativas para empresas que incumplen esta obligación estando clasificadas como actividad de riesgo.
¿Debo actualizar la póliza cada vez que contrato personal nuevo? Sí, es importante mantener actualizado el listado de trabajadores cubiertos para evitar vacíos de cobertura ante un accidente laboral.
¿El costo del SCTR varía según el número de trabajadores? Sí, generalmente se calcula en función de la planilla y el nivel de riesgo de las actividades declaradas por tu empresa.
Si tu empresa envía trabajadores a laborar temporalmente en las instalaciones de un cliente o en un proyecto externo, es importante verificar cómo aplica la cobertura del SCTR durante ese periodo de desplazamiento, especialmente si la actividad de riesgo se realiza fuera de las instalaciones habituales de tu empresa.
Aclarar este punto con tu aseguradora antes de iniciar el desplazamiento evita ambigüedades sobre qué entidad responde ante un eventual accidente laboral durante el periodo en que el trabajador presta servicios fuera de su centro de labores habitual.
Si tu empresa trabaja con contratistas o personal tercerizado que realiza actividades de riesgo, es importante clarificar contractualmente quién asume la obligación del SCTR para ese personal, ya que la responsabilidad puede recaer en la empresa contratista o en la empresa principal según cómo esté estructurada la relación laboral.
Mantener esta documentación en orden facilita cualquier fiscalización futura por parte de las autoridades laborales competentes.
Un buen sistema interno de gestión documentaria de tu SCTR facilita también la renovación anual y cualquier trámite posterior ante un siniestro laboral.
Ante cualquier duda normativa, consulta directamente con tu corredor de seguros especializado en el rubro laboral.
Es el componente del SCTR que cubre pensión por invalidez o sobrevivencia ante un accidente de trabajo.
Empleadores con actividades clasificadas como de riesgo.
El SCTR Salud cubre atención médica; el SCTR Pensión cubre la pensión por invalidez o sobrevivencia.
La empresa asume directamente el costo de la pensión ante un siniestro grave.
Depende de la actividad económica de la empresa y la planilla de trabajadores expuestos.
Sí, cubre invalidez o sobrevivencia derivada de enfermedades profesionales.
Sí, en la renovación, manteniendo la cobertura vigente.
La planilla de trabajadores expuestos y la clasificación de riesgo de la empresa.
Sí, generalmente está incluido dentro de la cobertura.
Mediante el proceso de reclamación ante la aseguradora correspondiente.
 SOAT La PositivaPor qué comparar el SOAT La Positiva antes de comprar La Positiva es una de las…Ver detalles
 Seguro de Hogar La PositivaPor qué comparar el seguro de hogar La Positiva antes de contratar La Positiva protege tu…Ver detalles
 Seguro de Vida La PositivaPor qué comparar el seguro de vida La Positiva antes de contratar La Positiva ofrece planes…Ver detalles
 Renta Vitalicia La PositivaPor qué comparar la Renta Vitalicia La Positiva antes de decidir La Renta Vitalicia convierte tu…Ver detalles
Te ayudamos a revisar coberturas, deducibles y exclusiones antes de contratar. Sin costo.