Seguro a todo riesgo vs seguro contra terceros: diferencias clave
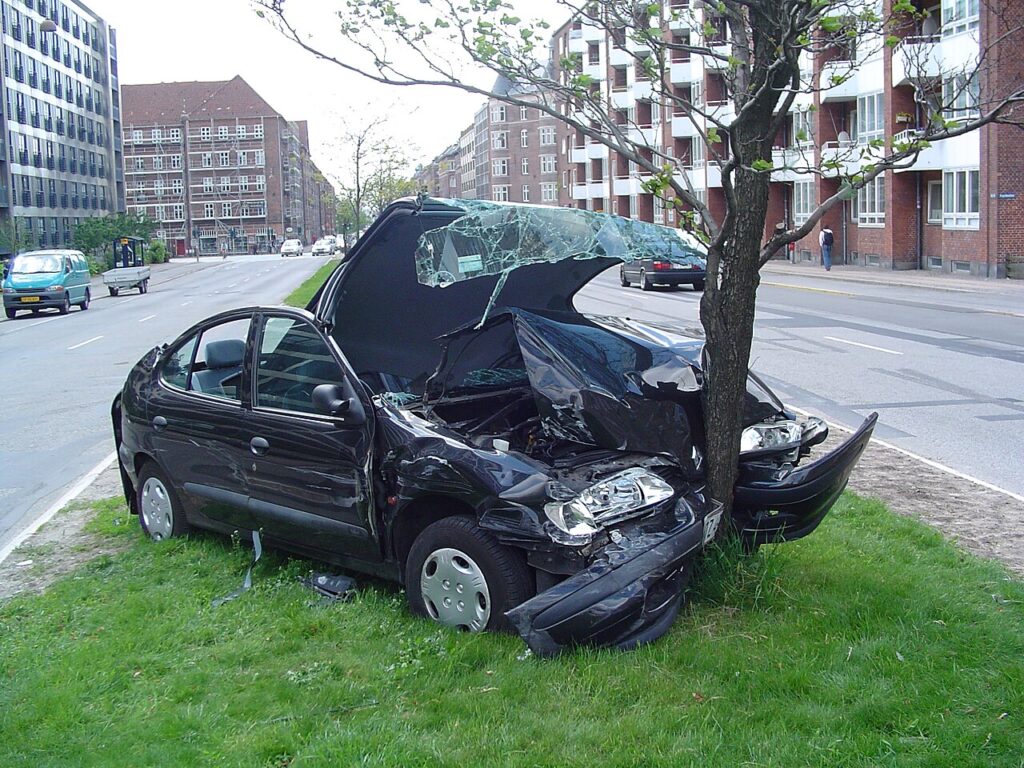
Una de las dudas más comunes al contratar un seguro de auto es si conviene pagar más por un todo riesgo o si basta con un seguro contra terceros. La respuesta depende de tu vehículo y tu situación, no de una regla fija.
¿Qué cubre el seguro contra terceros?
Cubre los daños que tú ocasionas a otras personas o vehículos, pero no cubre los daños de tu propio auto en caso de que tú seas el responsable del accidente.
¿Qué cubre el seguro todo riesgo?
Además de la responsabilidad frente a terceros, cubre los daños de tu propio vehículo sin importar quién causó el accidente, incluyendo generalmente robo e incendio.
¿Cuándo conviene un seguro contra terceros?
Cuando tu vehículo es antiguo o de bajo valor comercial, el costo de un todo riesgo puede no justificarse frente al valor real del auto.
¿Cuándo conviene un seguro todo riesgo?
Cuando tu vehículo es nuevo, financiado o de valor considerable, ya que un accidente sin esta cobertura podría representar una pérdida económica muy alta para ti.
El punto intermedio: terceros ampliado
Muchas aseguradoras ofrecen un terceros ampliado, que añade coberturas como robo o lunas sin llegar al costo de un todo riesgo completo.
Ejemplo práctico
Imagina dos conductores con autos de valores muy distintos: uno con un vehículo de 5 años financiado y otro con un auto de más de 15 años ya pagado. El primero suele beneficiarse más de un todo riesgo por el valor en juego; el segundo puede estar igual de protegido frente a terceros con una póliza contra terceros ampliada, a un costo bastante menor.
Qué revisar antes de decidir
Además del precio, compara los límites de indemnización por responsabilidad civil frente a terceros, ya que estas sumas varían entre aseguradoras y planes, y son las que te protegen frente a reclamos de otras personas.
Comparación lado a lado
| Riesgo | Contra terceros | Terceros ampliado | Todo riesgo |
|---|---|---|---|
| Daños que causas a otros vehículos o personas | Sí | Sí | Sí |
| Robo total de tu auto | No | Sí | Sí |
| Incendio de tu auto | No | Sí | Sí |
| Daños a tu auto por choque o volcadura | No | No | Sí |
| Daños por fenómenos naturales | No | Según el plan | Sí, según el plan |
| Rotura de lunas | No | Según el plan | Normalmente sí |
La tabla es referencial: los nombres comerciales y las coberturas exactas varían entre aseguradoras, así que confírmalos en las condiciones del plan.
Una regla práctica según la antigüedad del auto
- Auto de hasta 5 años o financiado: todo riesgo. Si el auto tiene un crédito vehicular, el banco normalmente lo exige.
- Auto de 6 a 10 años: compara todo riesgo con terceros ampliado. Si la prima anual del todo riesgo supera el 8 % o 10 % del valor del auto, suele dejar de convenir.
- Auto de más de 10 años o de bajo valor: contra terceros, o terceros ampliado si el robo es una preocupación real en tu zona.
Lo que ninguna modalidad cubre
En casi todas las pólizas quedan excluidos los daños si el conductor maneja en estado de ebriedad o sin licencia vigente, el desgaste natural de piezas, las fallas mecánicas y el uso del vehículo para fines no declarados, como taxi o reparto. También suelen excluirse las participaciones en carreras. Estas exclusiones aplican tanto a terceros como a todo riesgo.
Preguntas frecuentes
¿El todo riesgo cubre siempre el 100% del daño? No necesariamente; revisa la franquicia aplicable y si existe depreciación por antigüedad de piezas.
¿Puedo pasar de contra terceros a todo riesgo en plena vigencia? Depende de la aseguradora; en algunos casos es posible mediante un endoso, sujeto a inspección del vehículo.
Para comparar planes según tu vehículo, revisa nuestra ficha de seguro vehicular y cotiza el plan que más te convenga.
Sigue leyendo
 Consejos
Qué hacer si tienes un accidente de tránsito en Perú
Un accidente de tránsito es un momento estresante, y los primeros minutos después del incidente son clave para proteger tanto… seguros
Cómo funciona el SOAT en Perú: guía completa
El SOAT (Seguro Obligatorio de Accidentes de Tránsito) es uno de los seguros más conocidos en Perú, y también uno… Vehicular